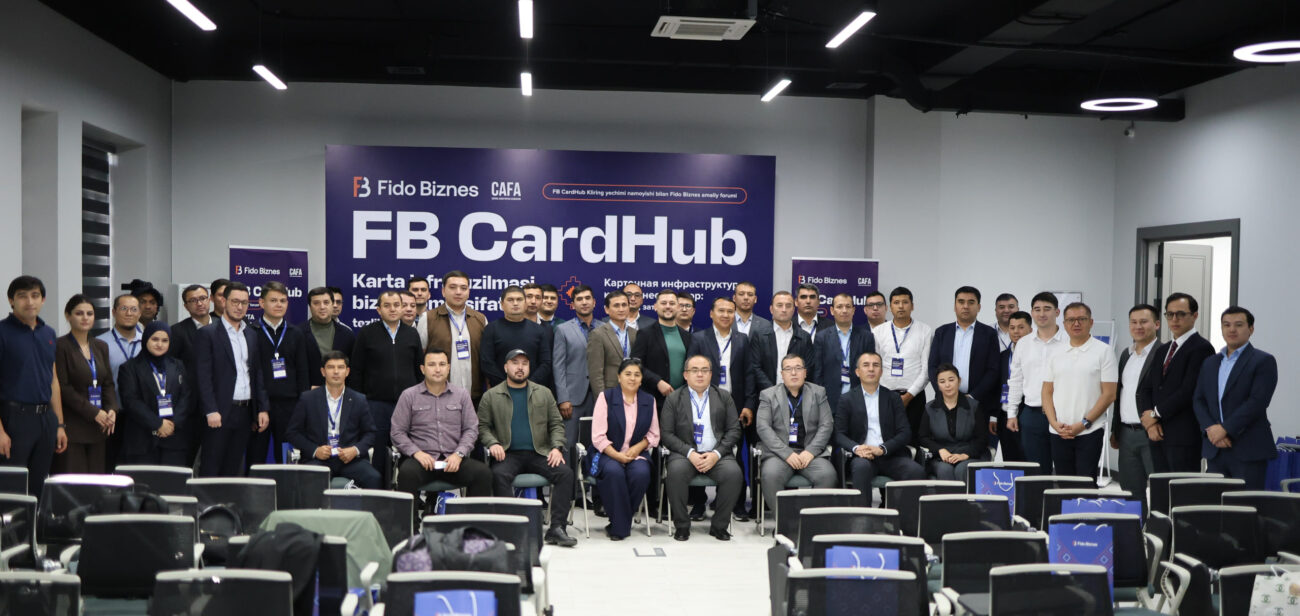
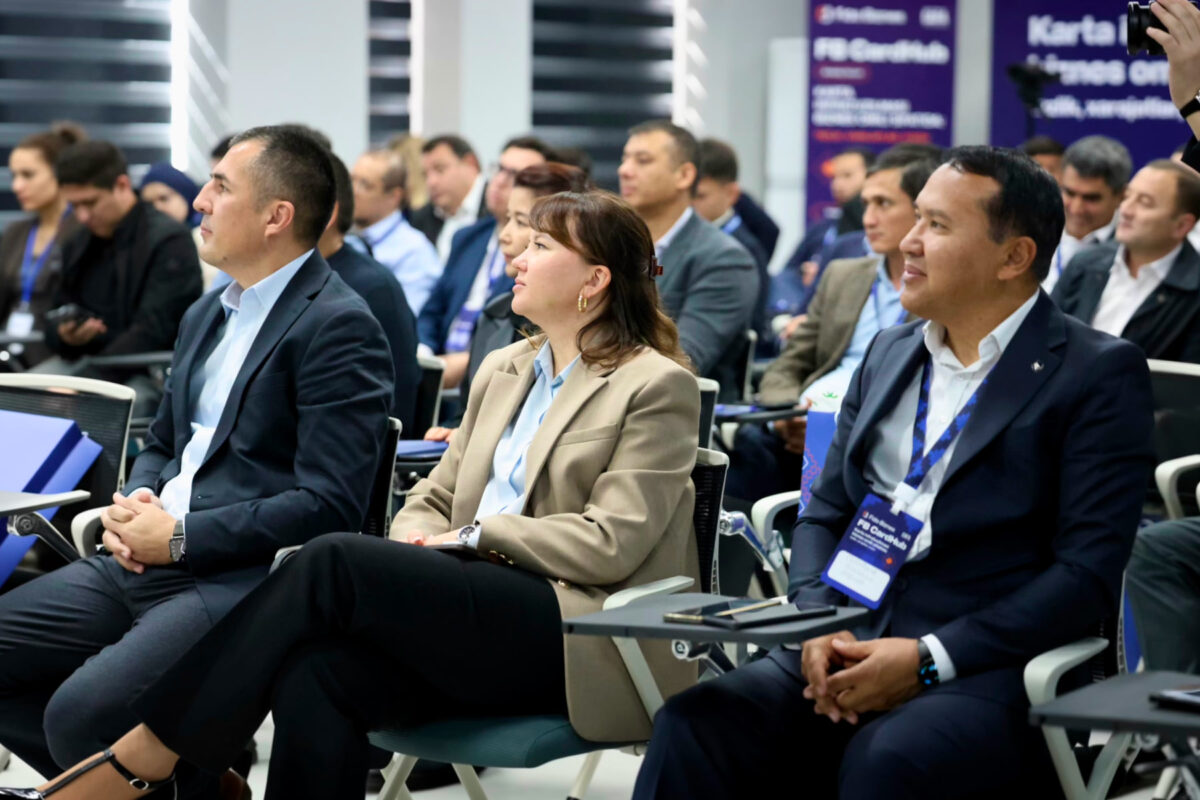
Naqd pulsiz to‘lovlar hajmining o‘sishi kliring, solishtirish, buxgalteriya hisobi va o‘zaro hisob-kitoblarga tushadigan yuklamani oshirmoqda. Fido Biznes 8-oktabr kuni o‘tkazgan «Karta infratuzilmasi biznes omili sifatida: tezlik, xarajatlar, o‘sish» amaliy forumi shu masalalarga bag‘ishlandi.
Kliringning biznes omiliga aylanishi muhokama qilindi. Alohida sessiyada Xalq bankida FB CardHub «Kliring» modulining pilot loyihasi ko‘rib chiqildi.
Karta infratuzilmasi qachon biznes omiliga aylanadi?
Octobank boshqaruvchi direktori Kirill Salaxovichning fikricha, infratuzilmani biznes vazifalaridan kelib chiqib rivojlantirish kerak: avvalo bozorga qanday mahsulotni va qanchalik tez chiqarish zarurligi aniqlanadi, so‘ng IT, jarayonlar va infratuzilma shu maqsadga moslashtiriladi.
«Kliring va solishtirish jarayonlari, birinchi navbatda, biznes uchun juda muhim. Chunki ular xarajatlar va daromadlarni hisoblash, mahsulot umuman foyda keltiradimi yoki yo‘qmi — shuni tushunish imkonini beradi».
Muammo har doim ham protsessing unumdorligida emas
Octobank tranzaksion operatsiyalar departamenti direktori Sherali Abdiyevga ko‘ra, operatsiyalar ko‘payganda solishtirish va istisno holatlar bilan ishlash asosiy cheklovga aylanadi.
Bank HUMO, UZCARD, xalqaro to‘lov tizimlari, QR-to‘lovlar va P2P-o‘tkazmalari bilan ishlaydi. Ularning fayl formatlari, hisob-kitob sikllari va vaqt oraliqlari turlicha. Shu bois tranzaksiyalar ko‘payganda tafovutlar bilan ishlash murakkabligi operatsiyalar hajmidan ham tezroq ortishi mumkin.
Ko‘plab ichki tizimlar paketli qayta ishlashga mo‘ljallangan, mijozlar esa operatsiyalarni deyarli real vaqt rejimida ko‘rishni kutmoqda.
«Biz uchun o‘sish masalasi faqat protsessing yuklamaga bardosh bera oladimi, degan savoldan iborat emas. Bek-ofis ham bu yuklamaga bardosh bera oladimi — masala shunda».
Infratuzilma biznesni sekinlashtirayotganining uchta belgisi
Sherali Abdiyev uchta asosiy belgini ajratib ko‘rsatadi.
Birinchisi — miqyos samarasi yo‘qoladi: operatsiyalar ko‘payishi bilan xodimlar sonini oshirishga to‘g‘ri keladi.
Ikkinchisi — yangi mahsulotlarni chiqarish sekinlashadi: karta mahsulotlari, kobrending yoki hisob-kitob mantig‘idagi o‘zgarishlar uzoq davom etadigan takomillashtirishlarni talab qiladi.
Uchinchisi — yuqori yuklamada tizim faoliyati yomonlashadi: kechikishlar, rad etilgan operatsiyalar va mijozlar shikoyatlari ko‘payadi.
«Agar infratuzilma miqyos samarasini ta’minlamay qo‘ygan bo‘lsa, texnik jihatdan hali ishlayotgan bo‘lsa ham, uni o‘zgartirish vaqti kelgan».
Karta biznesi kengaygani sari qo‘lda kliring qilish imkoniyati kamayadi
CLICK kuzatuv kengashi a’zosi Naima Mirzayevaning ta’kidlashicha, 2026-yil yanvar–avgust oylarida O‘zbekistonda POS orqali tushumlar hajmi butun 2025-yil ko‘rsatkichining qariyb 97 foiziga yetgan.
«Karta biznesi qanchalik kengaysa, bank qo‘lda kliring qilishga shunchalik kam imkoniyat ajrata oladi».
Avtomatik qayta ishlashdan keyin ham hisob-kitoblar mosligini qo‘lda tekshirish zarurati biznes miqyosiga mos kelmaydi. Tafovut ortida mijoz muammosi, ushlanib qolgan mablag‘lar, nizoli operatsiya, chardjbek yoki operatsion risk bo‘lishi mumkin.
Maqsad — standart operatsiyalarni avtomatik solishtirish, xodimlarni esa asosan istisno holatlar bilan ishlashga yo‘naltirish. Abdiyev avtomatik yakunlanadigan operatsiyalar ulushi uchun 90–95 foizlik ko‘rsatkichni mo‘ljal sifatida keltiradi.
Xalq bankidagi pilot loyiha nimani ko‘rsatmoqda?
Xalq banki FB CardHubni real kliring ssenariylari, HUMO va UZCARDning amaldagi tranzaksion yuklamasi hamda mutaxassislar ishtirokida sinovdan o‘tkazmoqda.
Ko‘rib chiqilayotgan konturda o‘rtacha kunlik yuklama 12,5 million, qayd etilgan eng yuqori kunlik yuklama esa 39,5 million tranzaksiyani tashkil etadi. Eng yuqori yuklama kunida 17,7 million operatsiya HUMO, 21,8 millioni UZCARD hissasiga to‘g‘ri kelgan.
Xalq banki kliring va tranzit hisobvaraqlarini tahlil qilish departamenti direktori Dilshod Sattorovning so‘zlariga ko‘ra, pilot davomida ushbu yuklamada fayllarni o‘qish va qayta ishlash tezligi 2–2,5 baravarga oshgan. Bank yakuniy texnik baho loyiha tugagach berilishini ta’kidlaydi.
FB CardHub nimalarni o‘zgartiradi?
FB CardHub — karta biznesi platformasi. «Kliring» — uning ilk infratuzilmaviy moduli.
Modul hisob-kitoblar, solishtirish va buxgalteriya o‘tkazmalarini yagona avtomatlashtirilgan konturda birlashtiradi. Asosiy buxgalteriya hisobi bankning ABT (avtomatlashtirilgan bank tizimi)da qoladi, kliring esa alohida texnologik muhitda ishlaydi.
Bu tranzaksiyalar soni ortganda kliringni kengaytirish, fayllar va tafovutlarni real vaqt rejimida nazorat qilish, turli manbalardagi ma’lumotlarni avtomatik solishtirish hamda boshqa modullardagi o‘zgarishlarning kliring barqarorligiga ta’sirini kamaytirish imkonini beradi.
Modul UZCARD, HUMO va xalqaro kartalar bilan ishlaydi. FB CardHub asosini yagona hisob yuritish qoidalari, ABT va protsessing markazlari bilan integratsiya, monitoring hamda konfiguratsiyani markazlashgan boshqarish tashkil etadi. Yangi karta yo‘nalishlari mavjud texnologik asosga ulanadi.
«Kliring» moduli operatsiyaning protsessing markazi faylidan ABTdagi buxgalteriya o‘tkazmasigacha bo‘lgan jarayonini avtomatlashtiradi. Tranzaksion va buxgalteriya ma’lumotlari avtomatik solishtiriladi, tafovutlar darhol aniqlanadi. Fayllar dam olish kunlari ham 24/7 rejimida qabul qilinadi va qayta ishlanadi.
Bank hisob-kitob parametrlarini va buxgalteriya o‘tkazmalari sxemalarini mustaqil belgilashi, yangi savdo va onlayn hamkorlarni ulashi, yangi to‘lov turlarini alohida dasturiy ishlab chiqish loyihasisiz sozlashi mumkin.
Mikroservis arxitekturasiga asoslangan modul gorizontal kengaytiriladi. Tizim fayllarning hayotiy siklini kuzatadi, tranzaksiyalar va buxgalteriya o‘tkazmalarini solishtiradi, tafovutlarni aniqlaydi, xatoli fayllarni qayta ishlaydi va takroriy operatsiyalarni bloklaydi.
FB CardHubni joriy etish asosiy bank hisobini ko‘chirishni talab qilmaydi. Loyiha davomida modul mavjud kliring bilan ayni fayllar asosida parallel ishlashi mumkin. ABT bilan integratsiya tayyor bo‘lsa, joriy etishning taxminiy muddati 1–2 oy.
Yangi jarayonlar, hamkorlar va to‘lov ssenariylari infratuzilmani qayta qurmasdan bosqichma-bosqich ulanadi.
Ishonchlilik, tezlik yoki xarajat?
Central Asian Fintech Association raisi Otabek Nosirovning fikricha, texnologik hamkor bankning bugungi cheklovlari bilan birga infratuzilma uch–besh yildan keyin duch keladigan yuklamani ham hisobga olishi kerak. Bank esa yechimga egalik qilish qiymati, mosligi va o‘zini oqlashini.
«Agar bitta asosiy mezonni tanlash kerak bo‘lsa, men birinchi o‘ringa ishonchlilikni qo‘ygan bo‘lardim. Ammo zamonaviy bank uchun ishonchlilik, xarajatlar va kengayish imkoniyati o‘rtasidagi muvozanat muhim», — deya ta’kidladi Otabek Nosirov.
Infratuzilma yuklamadan oldin o‘sishi kerak
Karta infratuzilmasini faqat «ishlayaptimi yoki ishlamayaptimi» tamoyili asosida baholab bo‘lmaydi. Muhimi — miqyos samarasi saqlanib qolishidir.
Agar tranzaksiyalar ko‘payishi qo‘shimcha xodimlar, qo‘lda solishtirish va alohida takomillashtirishlarni talab qilsa, texnologik cheklovlar mahsulotlarni ishga tushirish va mijozlar tajribasiga ta’sir qilsa, infratuzilma biznes rivojlanishini cheklay boshlagan bo‘ladi.
Yetuk karta infratuzilmasi bugungi yuklamani barqaror qayta ishlashi va kelajakdagi o‘sish uchun texnologik zaxira yaratishi kerak.
FB CardHub aynan shu tamoyilga asoslanadi: alohida kengaytiriladigan kliring konturi solishtirishni avtomatlashtirish, tafovutlarni nazorat qilish va asosiy hisobni ABTdan ko‘chirmasdan karta biznesini rivojlantirish imkonini beradi.
Natijada bank qo‘lda bajariladigan operatsiyalarni mutanosib ko‘paytirmasdan va har bir kengayish bosqichida infratuzilmani qayta qurmasdan karta biznesini rivojlantirishi mumkin.
Мы используем файлы cookie, чтобы улучшить ваше взаимодействие с нашим сайтом. Просматривая этот сайт, вы соглашаетесь на использование нами файлов cookie.